22 de diciembre de 2023
Tarjetas: suprimen comisiones fijas para comercios y limitan capitalización de intereses

A partir de la vigencia del DNU dado a conocer en la víspera, la entidad emisora deberá obligatoriamente informar la tasa de financiación aplicada y no se podrán capitalizar los intereses devengados por la falta de pago del mínimo establecido. Se limita el cobro de comisiones al 3% para crédito y al 1,5% para débito.
21-12-2023 | 20:04 Foto: Archivo.
El Gobierno nacional decidió simplificar la operatoria con tarjetas de créditos, incorporando nuevas modalidades de uso con tecnologÃa digital, y suprimió las comisiones fijas que se cobra a los comercios.
En los considerandos del DNU, dado a conocer en la vÃspera por el presidente Javier Milei, el Gobierno explica que "debe derogarse la Ley N° 14.499, que en algunos casos operaba como un freno al otorgamiento de créditos, y que es necesario realizar una fuerte desregulación y simplificación en el mercado de tarjetas de crédito, adecuándolo a los cambios recientes en modalidades de relacionamiento y tecnologÃas de digitalización".
En el capÃtulo VI de la ley que regulaba la operatoria de tarjetas, se establecÃa que las emisoras no podÃan cobrarles a los comercios tasas superiores al 3% como comisión por las transacciones con crédito y de 1,5% por las que se realicen con débito.
A partir de la vigencia del DNU, el artÃculo 15 establece que "la entidad emisora deberá obligatoriamente dar a conocer al público la tasa de financiación aplicada al sistema de Tarjeta de Crédito."
Al mismo tiempo, el artÃculo 18 del DNU estipula que "independientemente de lo dispuesto por las leyes de fondo, los intereses punitorios no serán capitalizables".
Esto significa que aún cuando el tarjeta habiente no hubiera abonado el mÃnimo de sus consumos, el emisor no podrá capitalizar los intereses devengados por su falta de pago.
En su artÃculo 22, el DNU obliga a el emisor a confeccionar y enviar mensualmente un resumen detallado, preferentemente en forma electrónica, de las operaciones realizadas por el titular o sus autorizados."
En cuanto a la comunicación entre el emisor y el deudor, el artÃculo 25 dispone que "el resumen deberá ser recibido por el titular con una anticipación mÃnima de cinco (5) dÃas anteriores al vencimiento de su obligación de pago, independientemente de lo pactado en el respectivo contrato de Tarjeta de Crédito. En el supuesto de la no recepción del resumen, el titular dispondrá de un canal de comunicación telefónico proporcionado por el emisor durante las veinticuatro (24) horas del dÃa que le permitirá obtener el saldo de la cuenta y el pago mÃnimo que podrá realizar.
COMPARTIR:
Notas Relacionadas
DEPORTES
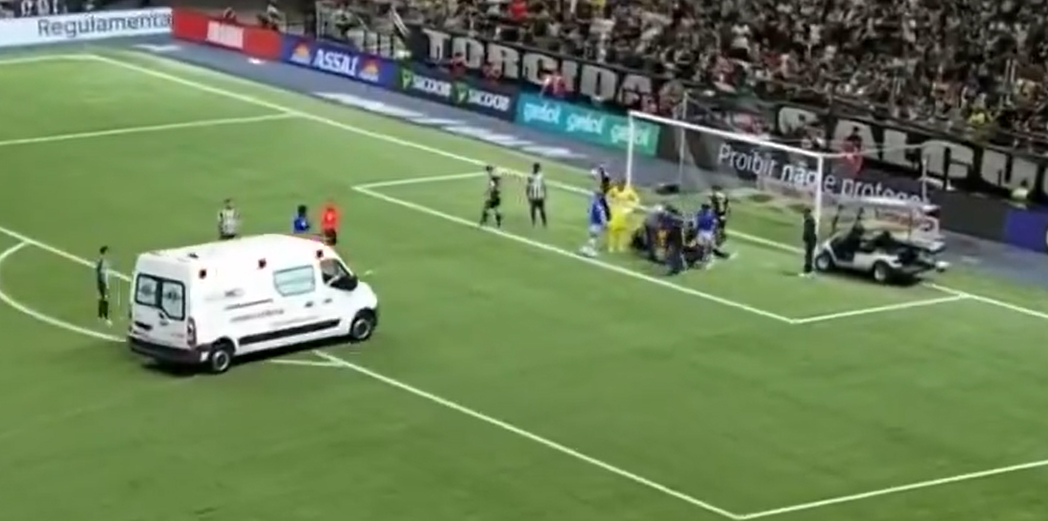
Atento Boca Juniors: las dos bajas por lesión que sufrió el Atlético Mineiro, rival en la final de la Copa Sudamericana
Vit?o, defensor de 18 años, se retiró en ambulancia y Reinier habría sufrido un desgarro. Los detallesDEPORTES
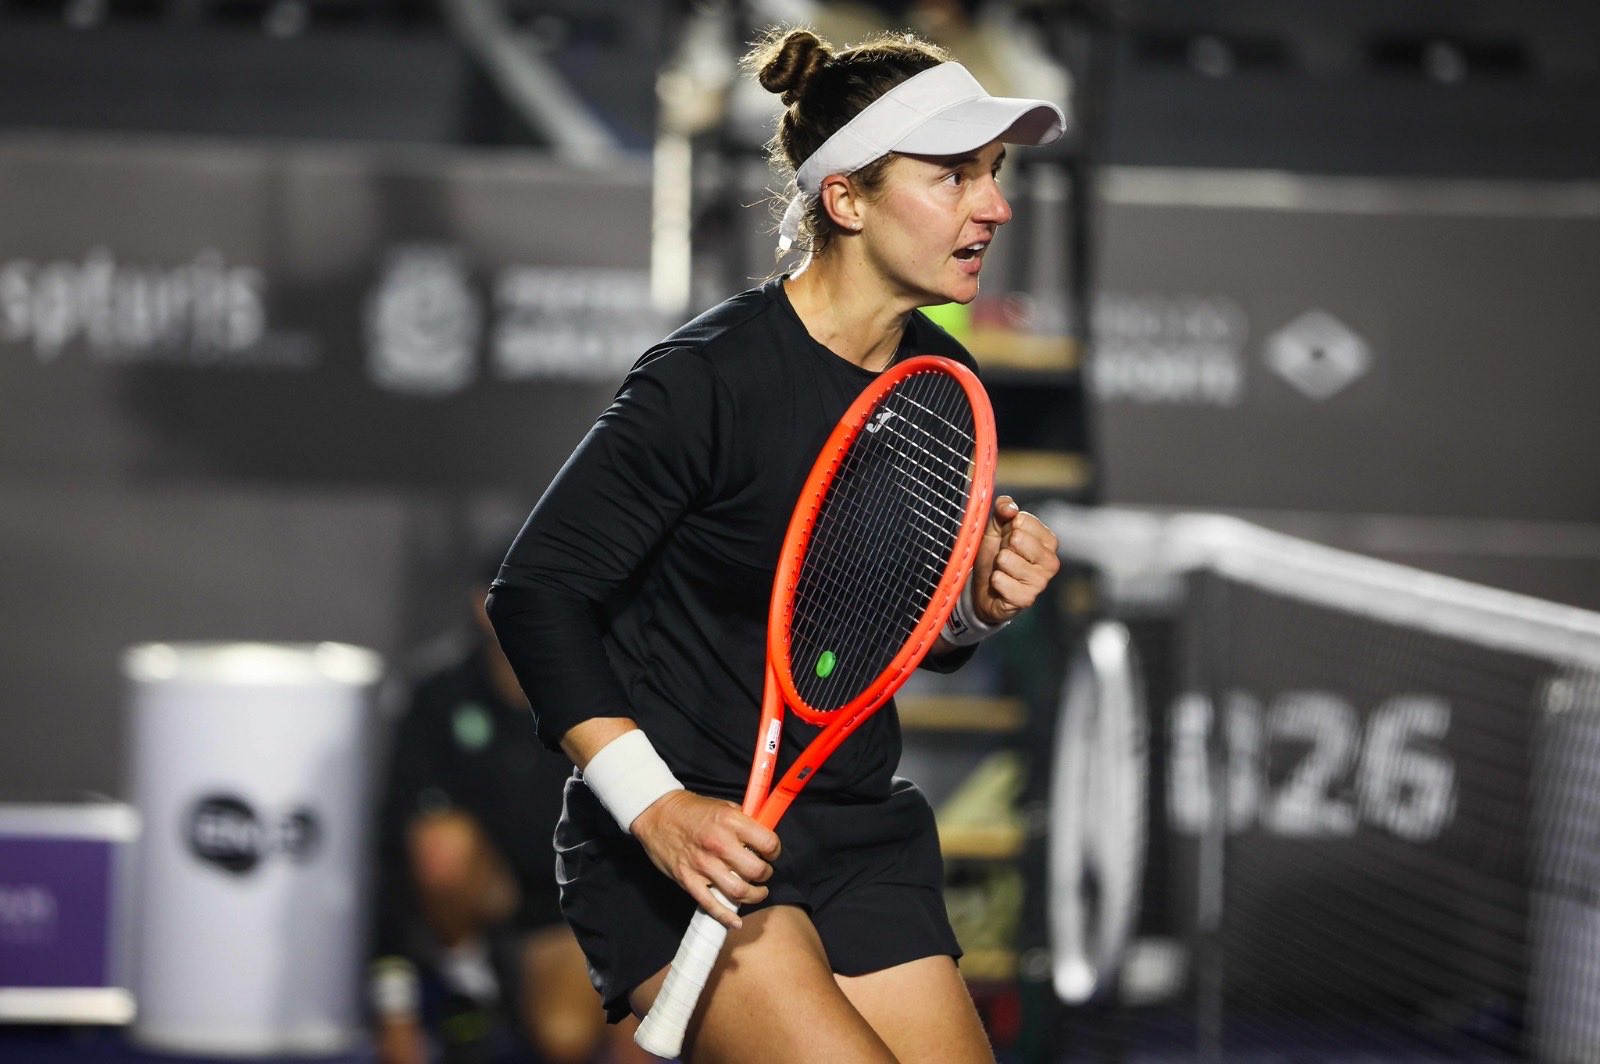
Nadia Podoroska dio otro paso en Querétaro y habrá duelo de argentinas en Curitiba
La Peque venció sin problemas a la rumana Bulgaru y avanzó a cuartos de final en el WTA 125 de México. Julia Riera eliminó a la marroquí Kabbaj en Brasil y enfrentará a Solana Sierra por un lugar en semifinalesDEPORTES
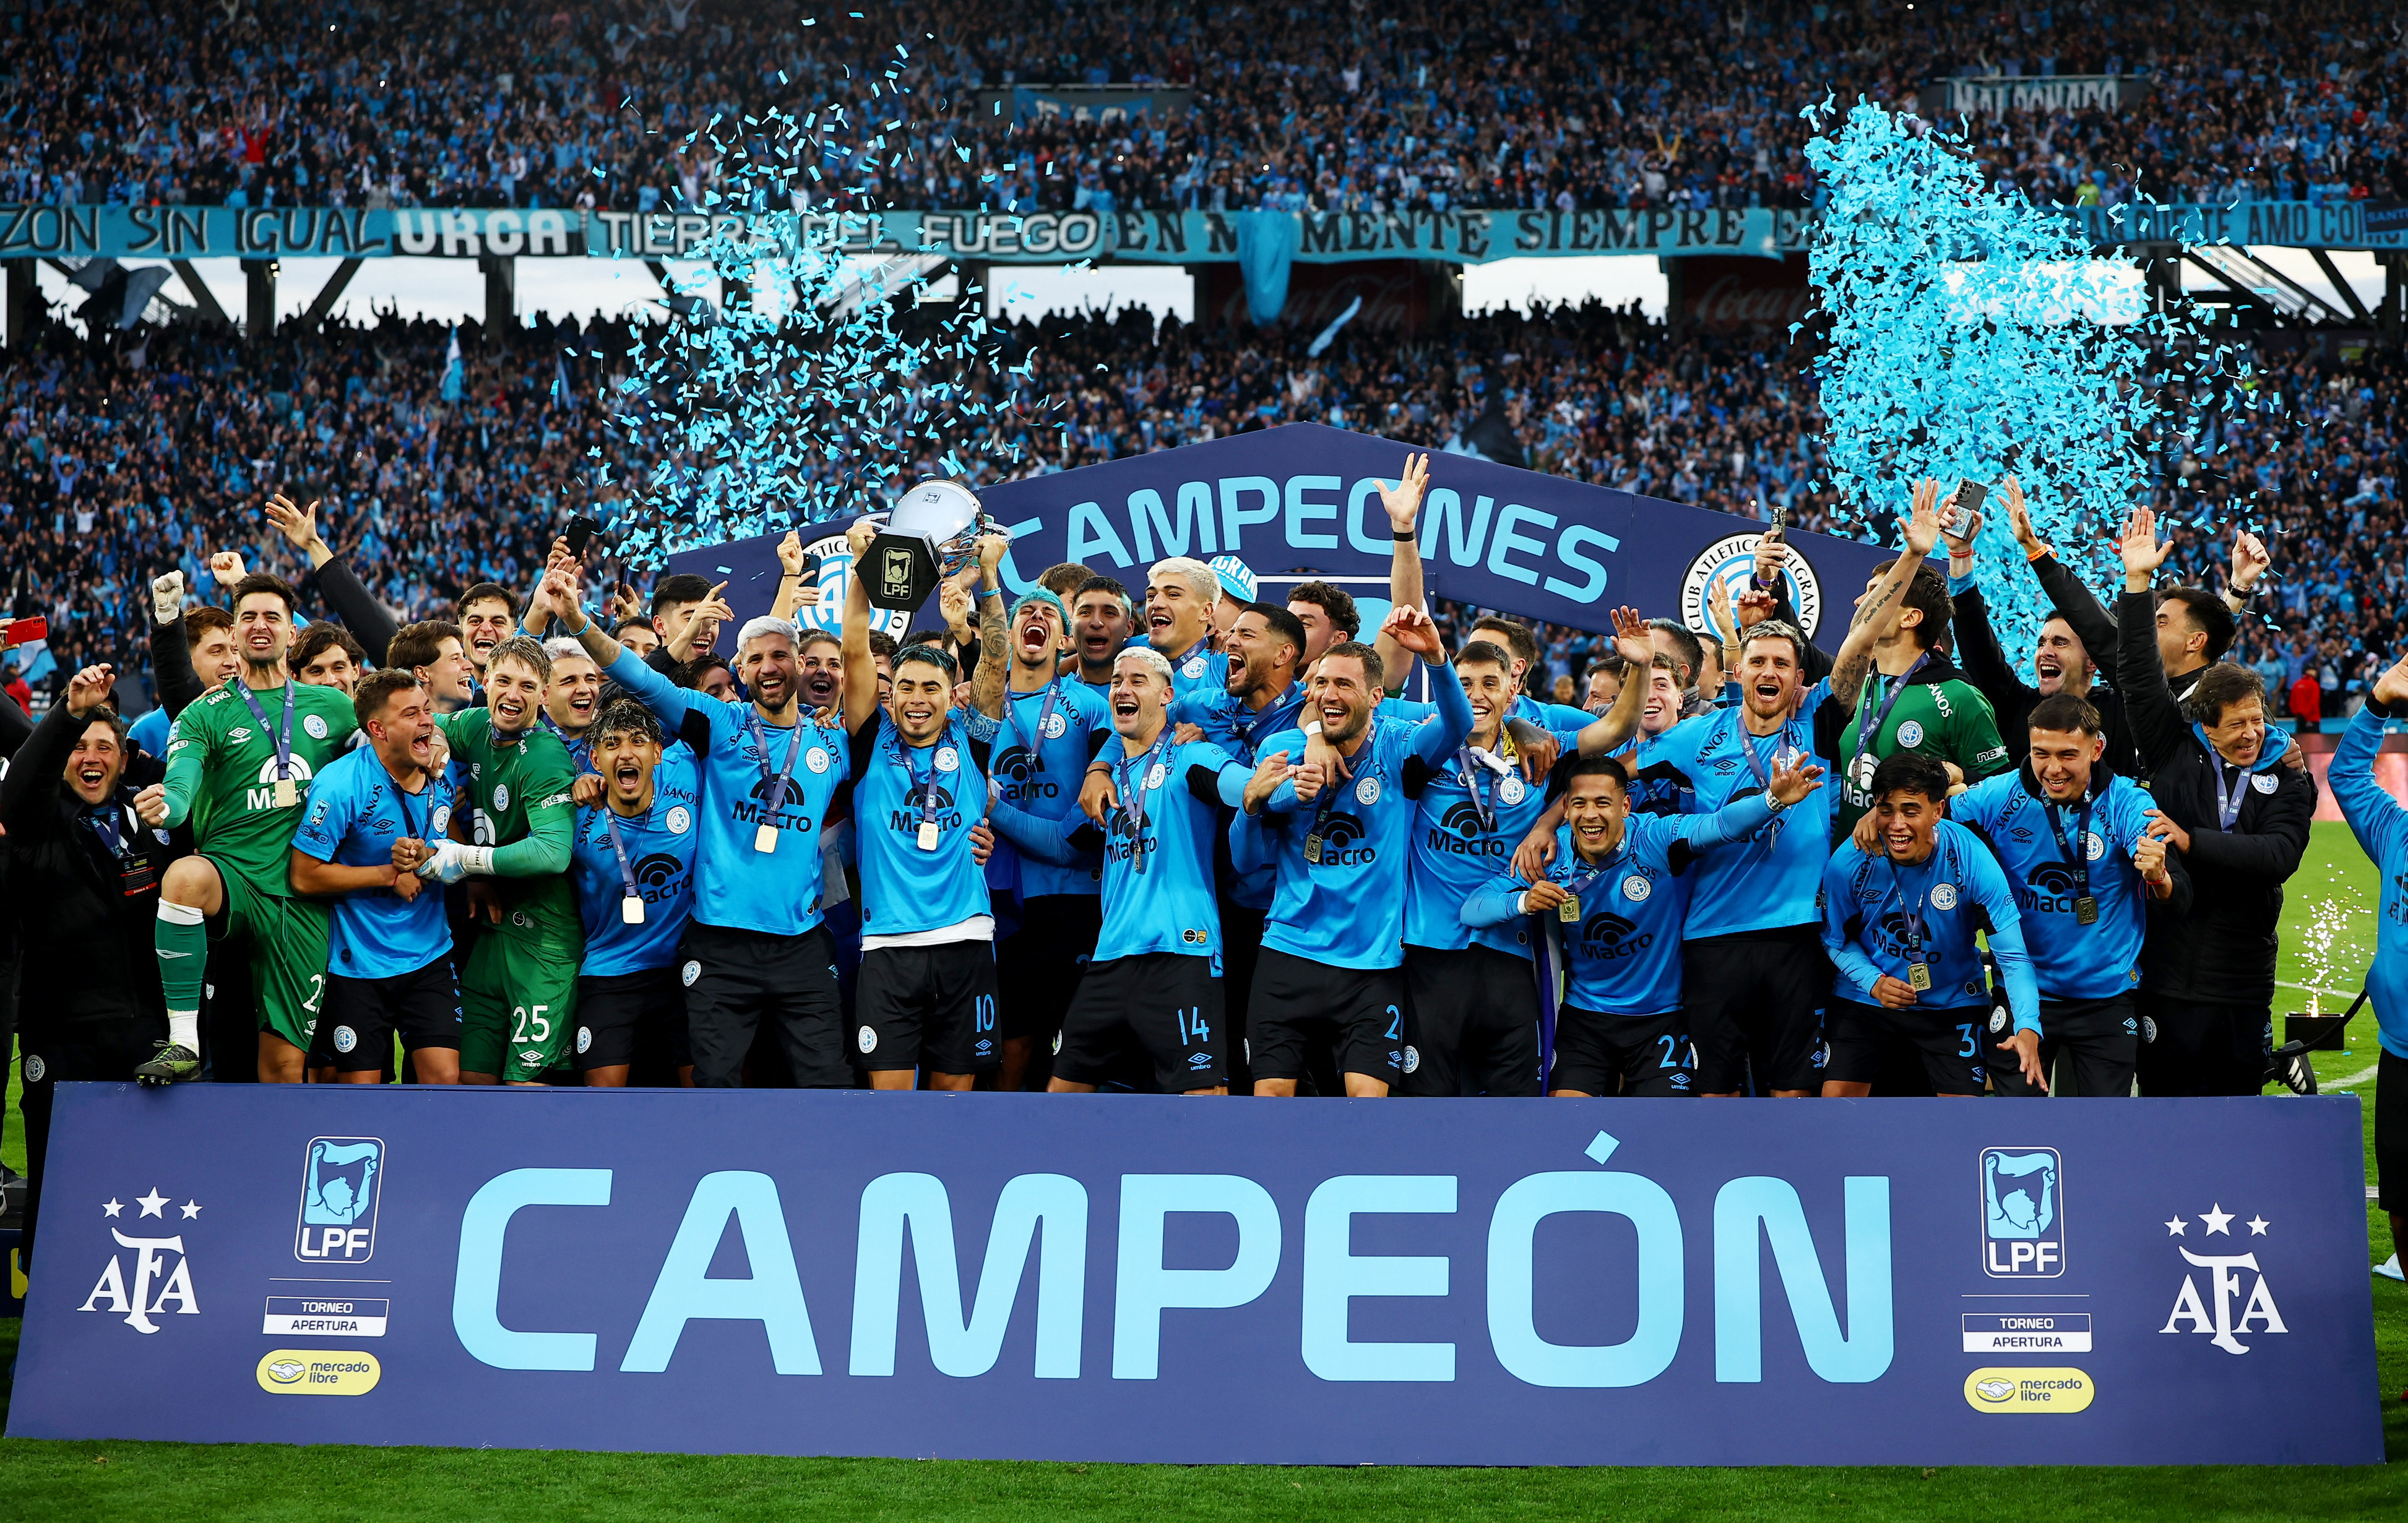
Se aprobó el nuevo formato del torneo argentino desde el 2027: los detalles
El certamen volverá a enfrentar a "todos contra todos", pero continuará con el modelo de "Apertura" y "Clausura". River y Estudiantes fueron los únicos clubes que no acompañaron el nuevo proyectoComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Domingo
1 de Noviembre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.519,54
+$ 1,55 |
$ 1.565,15
+$ 2,67 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
Igual |
$ 1.581,00
Igual |
ACTUALIZADO: 2026-10-30 18:01:00