ECONOMIA
15 de octubre de 2026
Los bonos argentinos siguen débiles: ¿el riesgo país a 600 puntos es un techo o un nuevo piso?

A la incertidumbre política se le sumó ahora un escenario internacional mucho más complejo, con presión inflacionaria y fuerte suba de tasas en Estados Unidos. El Gobierno está obligado a financiarse solo en el mercado local
Con tasas internacionales que se mantienen al alza, los bonos argentinos siguen sin reaccionar. El riesgo país volvió ayer a 611 puntos básicos y a esta altura se descarta un retorno de la Argentina a los mercados internacionales, que era el objetivo inicial que se había puesto el equipo económico al comenzar el 2026.
El rebote inicial desde los 400 puntos de riesgo país, que sucedió a fines de julio, estuvo más relacionado con las dudas de los inversores por la incertidumbre política. Desde el Gobierno también enfatizaron en ese momento que el temor por un regreso del kirchnerismo estaba jugando un papel importante en la debilidad de los bonos.
Pero ahora lo que mantiene el indicador elaborado por JP Morgan en valores más elevados parece mucho más relacionado con el contexto internacional. La suba de las tasas de interés en Estados Unidos impacta de manera negativa sobre los activos de riesgo.
Ayer incluso el dato de inflación más alto que el esperado en la economía norteamericana impactó rendimientos en los bonos norteamericanos y la consiguiente caída de precios. Los principales índices de Wall Street se vieron afectados, con caídas cercanas al 2% en el caso del Nasdaq, que agrupa a la mayoría de las tecnológicas.
En este escenario de mayor incertidumbre, resulta difícil que mejoren los activos locales. Los bonos en dólares sufrieron caídas leves y amortiguaron bastante bien la presión que viene de afuera. Pero los inversores ven difícil que se produzca una recuperación de los precios que permita regresar al nivel de 400 puntos de riesgo país.
El escenario de los bonos locales marca una fuerte diferencia según si el vencimiento se produce previo a las elecciones presidenciales o después. El AO27 presenta un rendimiento inferior al 3% anual en dólares, mientras el mismo bono pero que vence un año después (el AO28) rinde arriba del 10 por ciento.
Ayer el ministro de Economía reconoció que analiza alternativas en caso de no poder financiarse en dólares en el mercado local ante la suba de los rendimientos. Desde Tailandia, donde participa de la reunión anual del FMI, explicó que podría reemplazar esos fondos con la utilización del swap chino. Los fondos que se habiliten serían destinados a financiar el pago de importaciones de ese país, tal como en su momento ya lo hizo Sergio Massa cuando fue ministro de Economía en la gestión de Alberto Fernández.
Aunque parezca insólito, los títulos que vencen en menos de un año rinden menos que los bonos el Tesoro americano. Esto tiene que ver con la búsqueda de inversión en activos en dólares en el mercado local pero sin la necesidad de enfrentar el riesgo electoral. Esto hace que buena parte de la demanda de individuos y fondos comunes se concentre en este título. Un bono americano de la misma duración hoy paga casi 4% anual.
Tanto el contexto internacional como la incertidumbre local a un año de las elecciones presidenciales conspiran contra una mejora en la cotización de los bonos y una reducción del riesgo país. La pregunta que ahora se hace el mercado es si este nivel de riesgo país es un techo o en realidad un piso.
Emiliano Anselmi, analista de PPI, explicó que "no hay motivos para esperar una rebaja sustancial del riesgo país en este momento, más bien todo indica que los bonos van a mantenerse estables en estos niveles en los próximos meses".
Sin embargo, Anselmi advirtió que podría sufrir un salto adicional a medida que se acerquen las elecciones presidenciales. "Los bonos también sufrieron durante la crisis cambiaria que afrontó Mauricio Macri, pero el riesgo país se mantenía cerca de 600 puntos. Subió a 800 puntos cuando las encuestas empezaron a mostrar que Alberto Fernández era muy competitivo y podía llegar a la presidencia".
La debacle, todavía fresca en la memoria del mercado, se produjo en realidad después de las PASO, el 12 de agosto de 2019. La derrota del Gobierno produjo una caída récord de las acciones y el riesgo país saltó arriba de los 1.500 puntos. Los inversores ya presagiaban lo que ocurriría poco tiempo después: la negativa del kirchnerismo a pagar la deuda, lo que llevó a una reestructuración a los pocos meses de iniciada la gestión.
COMPARTIR:
Notas Relacionadas
ECONOMIA
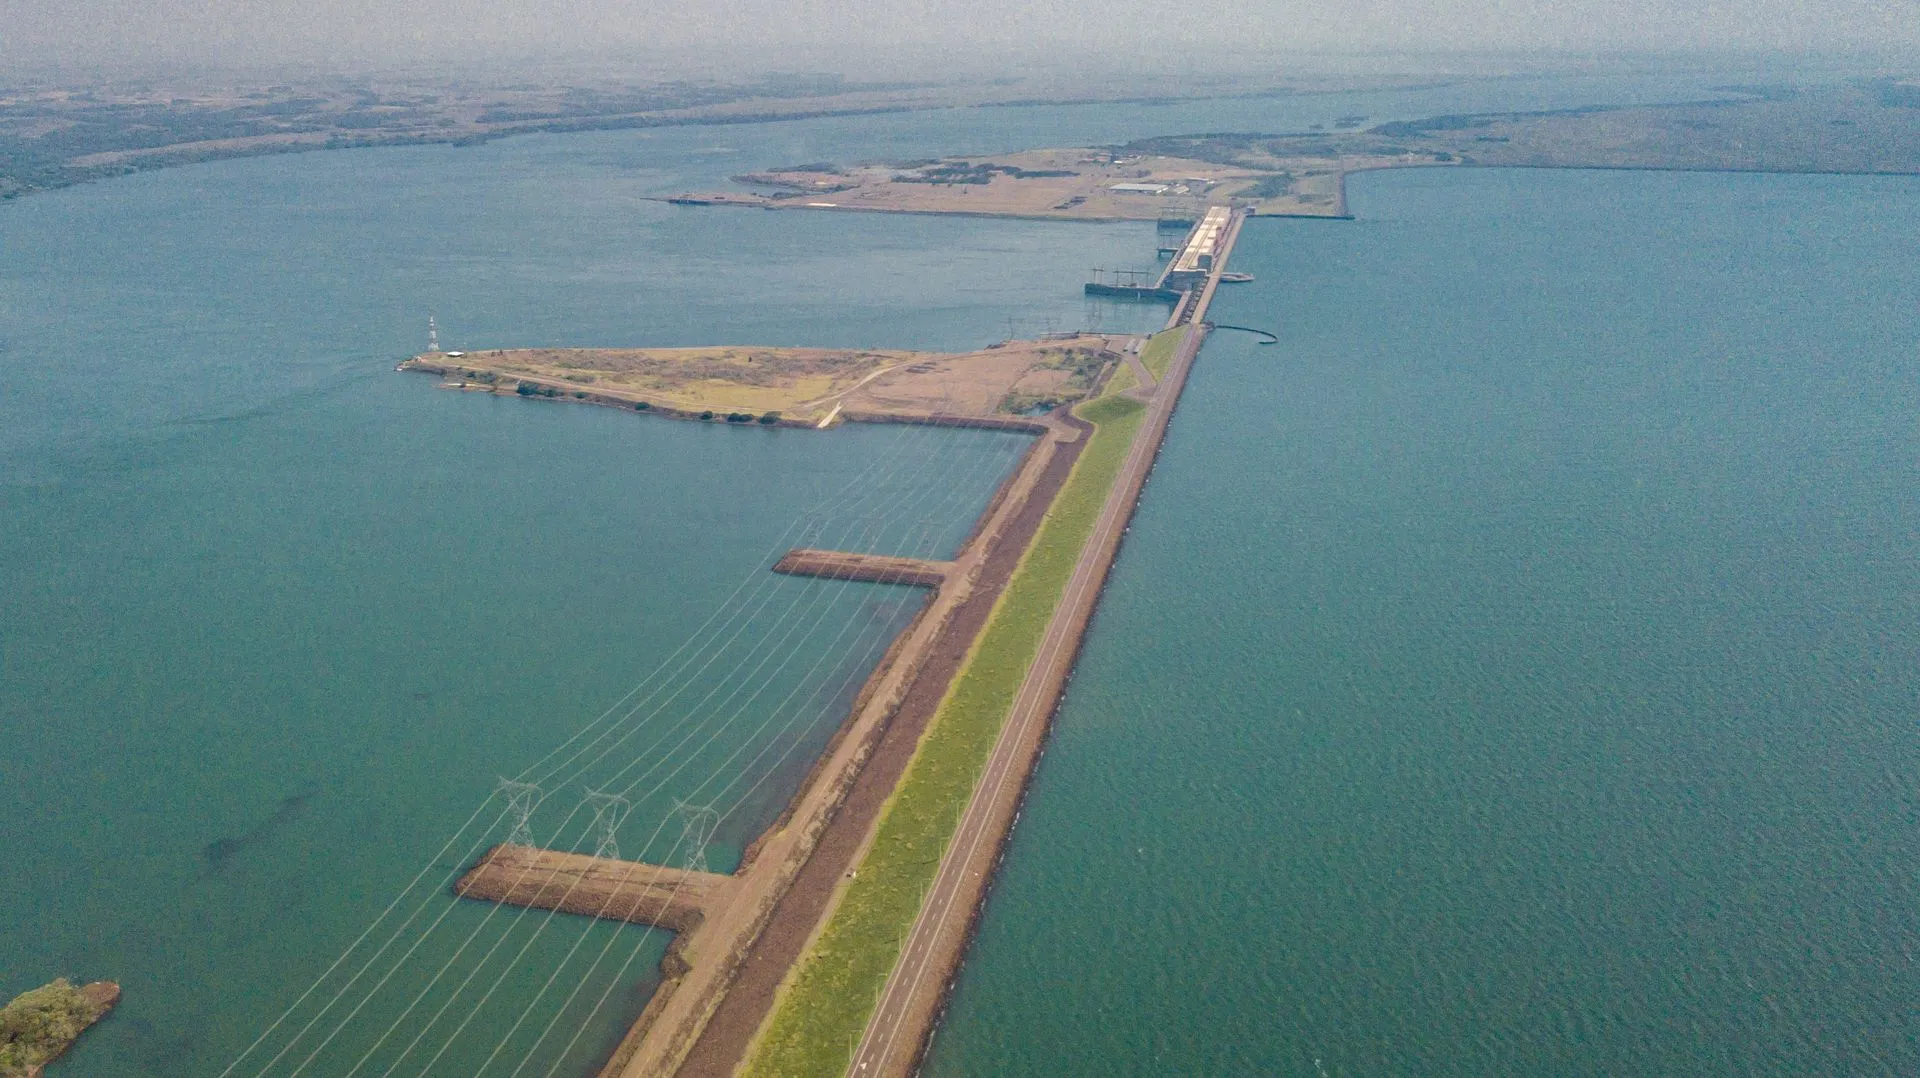
Se llenan 10 piletas olímpicas por segundo: el Súper Niño disparó el caudal del Paraná y podría bajar el precio de la energía
La crecida extraordinaria del río, producto del fenómeno climático, obligó a la Entidad Binacional Yacyretá a abrir las compuertas de la represa y elevó la generación hidroeléctrica, lo que podría abaratar la electricidad en el paísECONOMIA
Con la mora en niveles récord, el Gobierno prepara cinco medidas para impulsar el crédito en pesos
El Banco Central y la CNV trabajan en cambios para facilitar el financiamiento de hogares, comercios y empresas. El plan surge mientras la morosidad de los créditos familiares alcanzó niveles inéditos en dos décadasECONOMIA

Se demora la apertura del cupo de autos híbridos y eléctricos de 2027: los motivos detrás del retraso
Pasaron 15 dís desde el anuncio de los cambios de valores para traer autos sin pagar arancel de importación, y la licitación del cupo sigue sin aparecer en el Boletín Oficial. Las razones.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Jueves
15 de Octubre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.496,13
-$ 1,58 |
$ 1.539,50
-$ 3,00 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.529,00
-$ 5,00 |
$ 1.561,00
-$ 5,00 |
ACTUALIZADO: 2026-10-15 12:31:00