21 de septiembre de 2026
El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez

Los nuevos programas de créditos hipotecarios, en dólares y para vehículos no logran compensar la escasez de pesos y los récords de morosidad que dificultan el financiamiento de familias y empresas
El Gobierno busca reactivar el crédito como vía para dinamizar la actividad económica, que mostró un descenso de 0,6% en el segundo trimestre. Sin embargo, el objetivo convive con una política monetaria que mantiene una fuerte restricción sobre la liquidez, en un contexto marcado por niveles récord de morosidad y tasas de interés elevadas, que dificultan tanto la demanda como el otorgamiento de nuevos préstamos.
Recientemente, Economía puso en marcha un programa de hasta $2 billones para fondear créditos hipotecarios, con el fin de generar unas 17.000 a 18.000 operaciones para la compra de primera vivienda; flexibilizó las condiciones para que empresas no exportadoras puedan acceder a financiamiento en dólares utilizando depósitos en moneda extranjera del sistema financiero; y el Banco Nación amplió sus líneas para adquirir vehículos.
"Estas medidas son un reconocimiento al problema de la falta de crédito en la economía. Pero son apenas paliativos frente al fenómeno que comenzó a instalarse en abril de 2025, por la reticencia oficial a suministrar liquidez al mercado interno, bajo la idea de que la escasez de pesos no afectaría el comportamiento de la demanda, ya que aparecerían los 'dólares del colchón'", diagnosticó el Ieral.
La "dolarización endógena" no se materializó y se produjo un estancamiento del stock de préstamos como porcentaje del PBI, fenómeno que, para el centro de estudios de la Fundación Mediterránea, explica buena parte de la caída de las actividades que involucran el grueso del empleo.
Ahora, dichos anuncios mueven apenas en el margen el amperímetro y se debe resolver al mismo tiempo la cuestión de la mora, que en el caso de las familias ascendió a 12,77% en junio. Y, según estimaciones de la consultora 1816, habría avanzado a 12,94% en julio.
"Los niveles de irregularidad permanecen elevados y todavía no existen elementos suficientes para concluir que el proceso de normalización se encuentre consolidado", admitió un informe del Banco Nación.
Según el Ieral, para que las refinanciaciones de las operaciones vencidas puedan hacerse "entre privados" y sin romper contratos, el Banco Central tendría que garantizar liquidez en el corto plazo y mayor horizonte para el mediano. "Así como la autoridad monetaria actúa en el mercado de futuros del dólar, debería evaluarse la posibilidad de que también lo haga en el mercado de tasas", consideró.
Otra opción es facilitar el traspaso de créditos a tasa hacia préstamos ajustables por UVA, que permiten disminuir la cuota inicial.
"Ese tipo de enroques modifica el flujo de caja de las entidades, por lo que el Central no puede quedar al margen. Obviamente, debería reconsiderarse la presión impositiva nacional y provincial", destacó el Ieral.
En abril de 2025, cuando se lanzó la versión original del esquema de bandas cambiarias, se optó por el "control de agregados monetarios" como eje de la política antiinflacionaria. Así, dice el informe, se inauguró un período de marcada volatilidad de las tasas de interés, al tiempo que la "escasez de pesos" se empezó a lograr a costa de resignar la acumulación de reservas.
Luego, a fines del año pasado, el BCRA comenzó a comprar masivamente dólares sin que se modificara el patrón de la política monetaria.
En el período enero-agosto, solo 22 pesos de cada 100 emitidos para la adquisición de divisas quedaron circulando en la economía. De hecho, en los últimos doce meses la base monetaria aumentó 6,6% en términos nominales, mientras que el Índice de Precios al Consumidor (IPC) subió 33,5 por ciento.
"Se trata de un sobreajuste, que implicó que la parte de la cuenta corriente del balance de pagos que incluye bienes y servicios (sin contar rentas) pasara de un déficit anualizado equivalente a 1,2 puntos en el primer trimestre de 2025 a un superávit en torno a los 2 puntos del PBI en los primeros tres meses de 2026. Esto significa que la tasa de inversión se encuentra bien por debajo del ahorro de la economía", enfatizó el Ieral.
De este modo, la coyuntura se describe como una gran paradoja, ya que por un lado se intenta revivir la dinámica del crédito, pero, por el otro, "la rienda es más corta que nunca". El M2 privado pasó de 7,9% del PBI en el segundo trimestre de 2025 a 6,6% en la actualidad, mientras que la base monetaria se redujo de 4,4% a 3,8% del PBI en igual período.
En este contexto, el informe indicó que el Gobierno debería salir del "rústico" esquema actual, sofisticar el mecanismo, tal vez definiendo una meta de expansión mensual de un agregado específico más vinculado a la liquidez bancaria, y reforzar el marco con un "corredor de tasas" explícito, que permita alargar el horizonte para la toma de decisiones del sistema financiero. Las compras de dólares podrían seguir, pero a un ritmo consistente con esa estrategia.
Fuentes del sector bancario afirmaron que las condiciones que se necesitan para expandir el crédito son:
Desde otra perspectiva, el economista de Empiria, Gonzalo Lacunza, opinó: "No creo que el Gobierno tenga muchas herramientas a disposición para impulsar el crédito, sobre todo porque no está dispuesto a coordinar la refinanciación de las familias en estado de mora. Eso no implica que el Estado tenga que usar recursos propios, pero sí alinear a los bancos, ya que no necesariamente todos tienen incentivos para resolver los préstamos irregulares: para que un deudor pueda volver a acceder a financiamiento, necesita normalizar su deuda con todas las entidades, no solo con una".
"Si el Gobierno decide que lo solucione el mercado, el proceso será muchísimo más lento y el crédito tardará más en repuntar", agregó.
Además, Lacunza apuntó que las tasas reales de interés resultan elevadas, en parte por el riesgo crediticio ?es decir, a la probabilidad de que las familias o empresas no puedan repagar?; también, al temor de los bancos a un nuevo episodio de volatilidad ?hoy menos probable que el observado el año pasado?; y, a que los encajes sobre los depósitos continúan en niveles históricamente altos, lo que obliga a las entidades a prestar a tasas de interés superiores a las que pagan para fondearse.
Ante este panorama, como alternativa, el economista señaló: "Creo que el Gobierno podría ir reduciendo escalonadamente los encajes para comprimir el spread/brecha entre las tasas activa y pasiva. De esta manera, las empresas y, sobre todo, las familias podrán financiarse a un costo más razonable".
Desde la consultora Equilibra, el economista Lorenzo Sigaut Gravina coincidió en la necesidad de que el Gobierno facilite algún encuentro entre bancos y morosos para agilizar el proceso de renegociación de deudas a una tasa menor y sostuvo que existen opciones para acelerar la salida de la mora, aunque implicarían una mayor intervención del Estado, algo que no está en línea con la postura oficial.
COMPARTIR:
Notas Relacionadas
Con un gol de Messi, Inter Miami empata con San Diego FC por la MLS tras el título en la Campeones Cup
Las Garzas se miden a la franquicia de California. Transmite Apple TV
Xavi reveló detalles desconocidos del regreso frustrado de Messi al Barcelona en 2023: "Fue muy extraño"
El amigo y ex compañero del astro argentino reconoció que estaba todo listo para su vuelta a la ciudad condal pero que finalmente el presidente dio marcha atrás y caneló la operación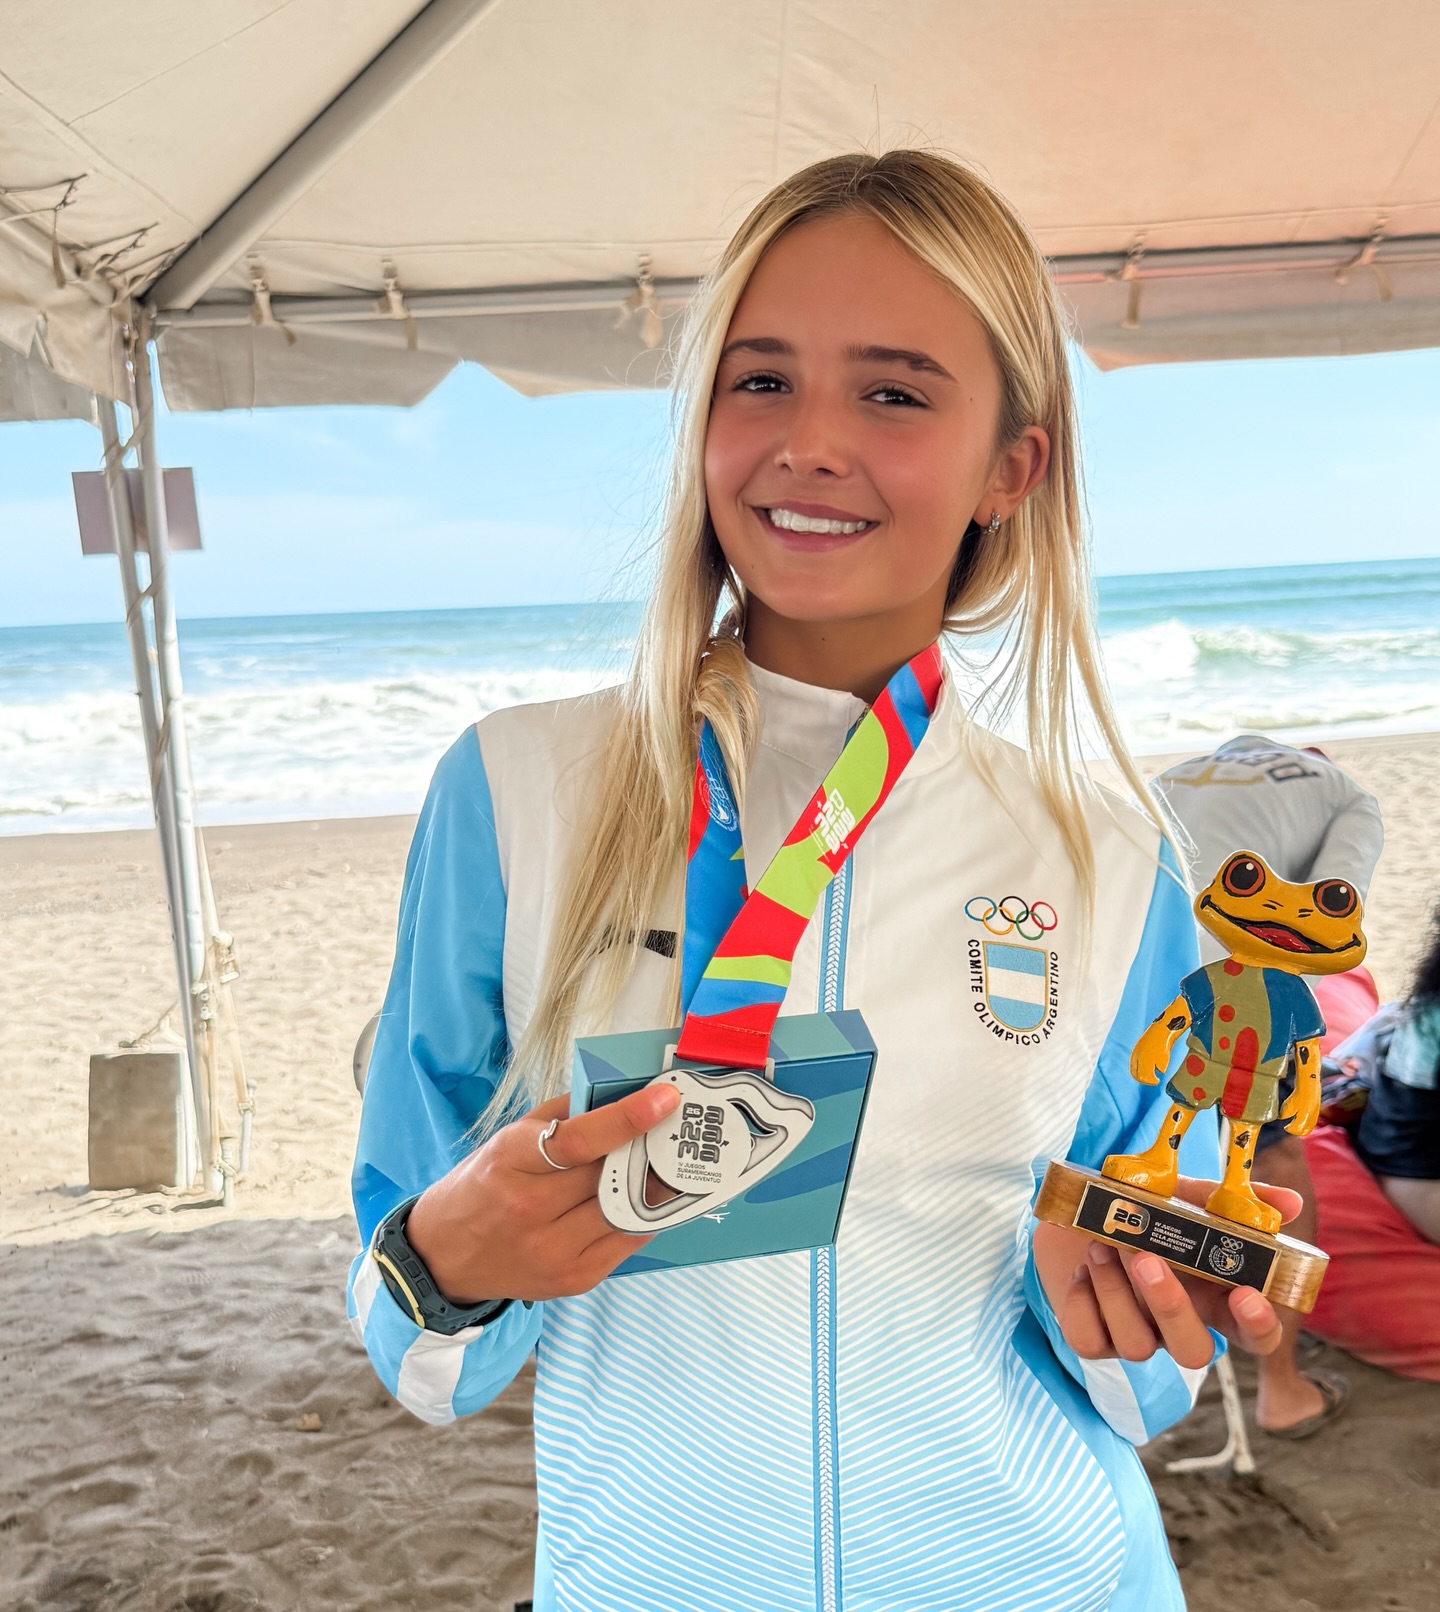
Es hija de un famoso arquero y una conductora y brilló arriba de la tabla de surf en su debut en los Juegos Suramericanos
Isabella Assmann, de apenas 14 años, superó a la venezolana Emily Hurtada en la especialidad de bodyboardComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Lunes
21 de Septiembre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.486,17
Igual |
$ 1.539,34
Igual |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.534,00
Igual |
$ 1.566,00
Igual |
ACTUALIZADO: 2026-09-21 09:11:00