21 de septiembre de 2026
Las consultoras locales creen que el país no tendrá problemas en pagar los vencimientos de deuda de 2027
A su vez, empeoró el conflicto internacional, que cada vez es más grave, aunque en el overnite
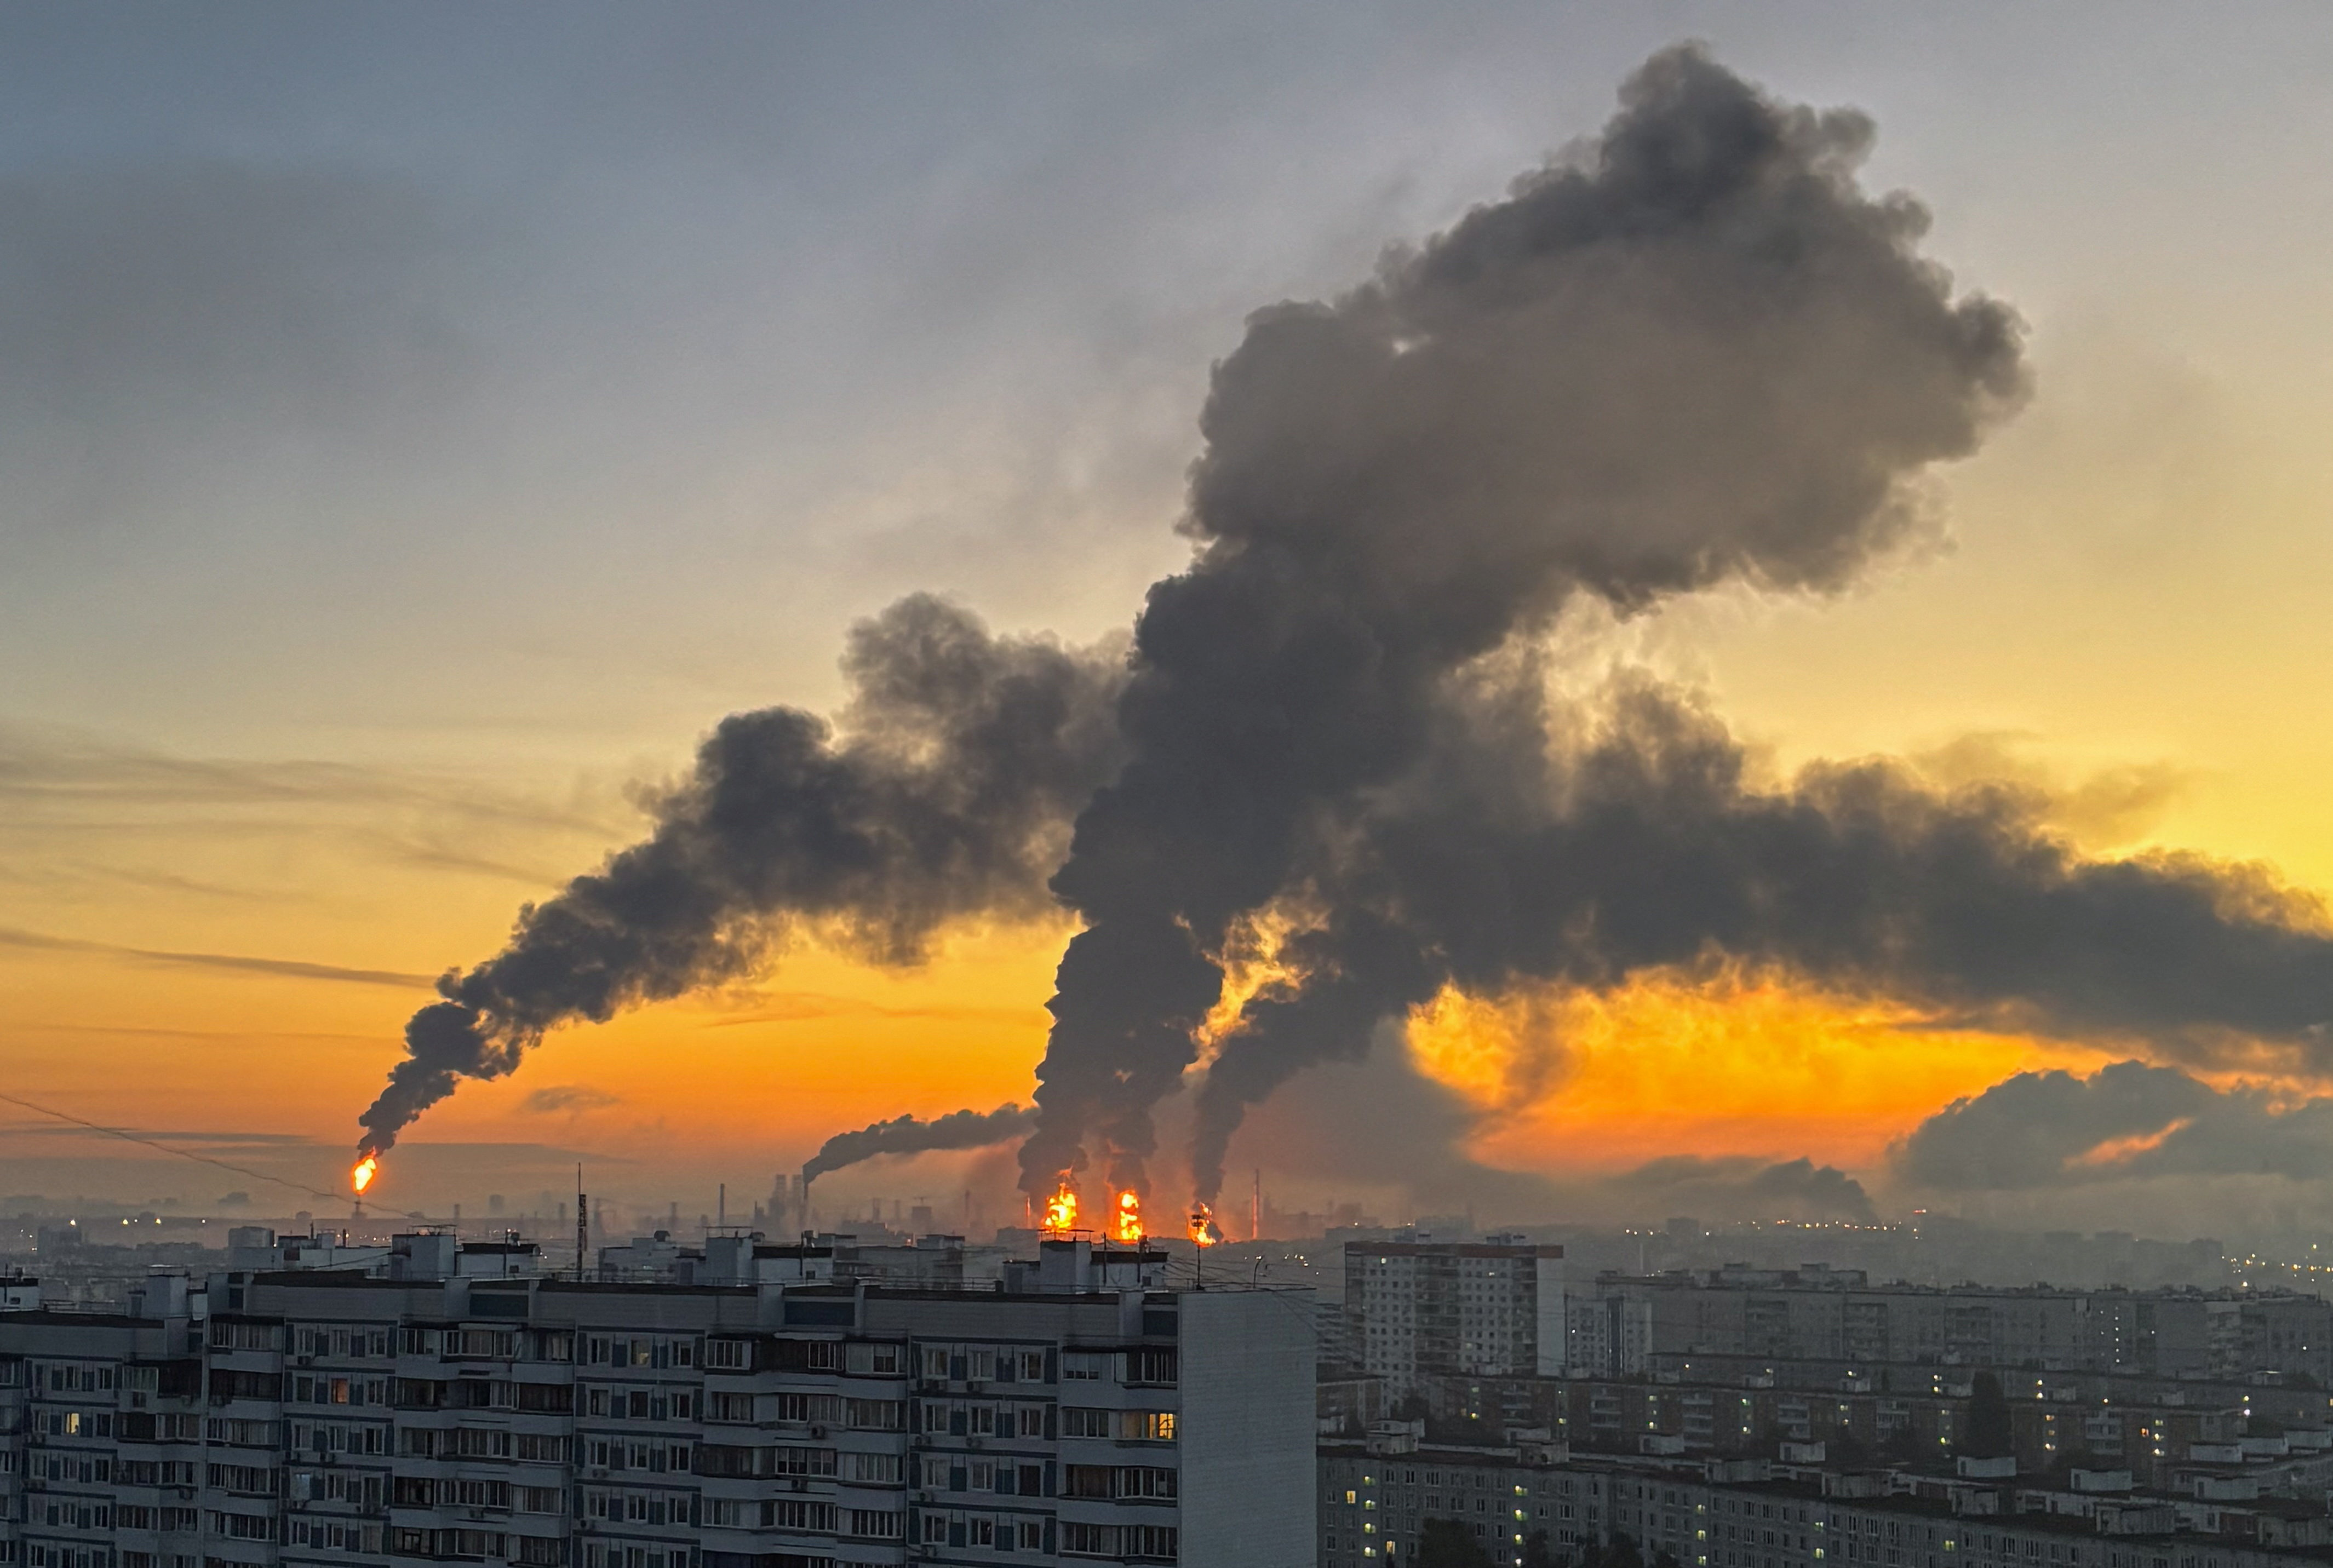
Anoche se insinuaba una escalada del conflicto tras el ataque de Ucrania a una de las más grandes refinerías de Rusia. El protocolo alemán se puso en marcha y el país liberó mil camas en hospitales. La OTAN está en alerta porque observa que Ucrania puede llevar el conflicto más allá de Rusia. La estrategia de Volodímir Zelensky es globalizar el enfrentamiento.
En tanto, en Medio Oriente se vive una situación similar tras los ataques de hutíes a Arabia Saudita que esta vez involucra a Turquía y Pakistán que tienen un pacto de defensa aliado. Además, Pakistán es dependiente del Estrecho de Ormuz porque por allí pasa 70% de su comercio exterior. El cierre le ha hecho perder USD 1.200 millones en ventas. Y Turquía está analizando intervenir en el conflicto. Los sugirieron los propios funcionarios turcos.
Mientras esto sucedía, los mercados overnite operaban anoche con cautela, pero sin alarmas, porque saben que el mercado encuentra soluciones ante las crisis más graves. Por caso, Arabia Saudita hace trasbordos de barco a barco en Omán, el otro controlador del Estrecho de Ormuz que no está involucrado en el conflicto. Además, el principal oleoducto de Arabia que llega hasta el Mar Rojo bombea 7 millones de barriles diarios. Los hutíes lo dañaron anoche, pero los saudíes están acelerando su reparación al tiempo que construyen un nuevo oleoducto que agregará casi 4 millones de barriles diarios.
Mientras, Irak está haciendo su trabajo para enviar crudo a Siria y reactivar una antigua ruta que no operaba desde hace más de 20 años. El mercado busca soluciones en plena crisis y eso es lo que los inversores están reflejando en las cotizaciones que le quitan dramatismo a la guerra.
Las consultoras locales hicieron sus recientes informes cuando el conflicto no había alcanzado este nivel, el mayor desde febrero.
FMyA señaló que los datos de la economía argentina "siguen bien en la tercera semana de septiembre, con la macro estable y expectativas por una mayor velocidad de la actividad. El dólar en septiembre está tranquilo ($1.510), pero hay mayor demanda y el BCRA ya no compra (era esperable). Las tasas están al 2% mensual, la inflación en la tercera semana fue de 0,3% y perfila 1,6% en el mes. Los datos de actividad del PBI del segundo trimestre confirmaron la caída de 0,6% trimestral (un poco mejor de lo esperado) y el desempleo subió levemente a 7,9% (por más gente que busca trabajo). Seguimos esperando mejores números de actividad para septiembre y fin de año, de la mano de una recuperación de salarios y algo más de impulso de la inversión".
Sobre las tasas, el informe de la consultora que dirige Fernando Marull destacó que el mercado de pesos "opera con mayor liquidez y hay estabilidad de tasas, que están en torno a 2% mensual. No hubo licitación esta semana (la próxima es el lunes 28, y vencen $13 billones), la curva de pesos esta más firme, pero opera con tasas altas y descuenta una inflación en torno a 1,7% para los próximos meses. El mercado empieza a anticipar una mayor suba de dólar y de tasas a partir de marzo, cuando comience el cronograma electoral. En la parte de dólares, la suba de tasas de Estados Unidos presionó a los bonos y al Riesgo País que sigue en torno a 500 puntos básicos. Las acciones estuvieron algo mejor con el rebote del mercado".
Según FMyA, "el Presupuesto 2027 se usará como herramienta de negociación con Gobernadores para alianzas políticas en 2027 y apoyo para la eliminación de las PASO. El Gobierno recupera momentum: el Índice de Confianza de Consumidor que publica la Universidad Torcuato di Tella rebotó 1 punto porcentual en septiembre a 41,2%, y veremos que sale en el Indice de Confianza en el Gobierno (el proxy de Votos, se publica lunes 28). El salario lleva cinco meses de rebote, y debería verse en una mejora del apoyo y también de la actividad".
EconViews recordó que el año arrancó "con el mercado esperando dos bajas de tasas de la Reserva Federal y probablemente termine con dos subas. El Banco Central Europeo y el Banco de Japón fueron en la misma dirección. La tasa del bono del Tesoro a 10 años, que es la referencia para cualquier emisión de deuda argentina, llegó a 5%, el nivel más alto desde 2007, cuando en marzo estaba cerca de 4%. La FED aumentó la tasa para contener una inflación que se explica en gran parte por la suba del petróleo. Al principio de la guerra se esperaba que fuera un shock transitorio, pero la realidad fue más dura y ahora se espera que los precios de la energía se mantengan altos por más tiempo. A esto se suman los déficits fiscales elevados en los países desarrollados y la competencia por el financiamiento de largo plazo con las inversiones monstruosas de las empresas ligadas a la IA. El resultado es un endurecimiento de la política monetaria a nivel global".
El informe de la consultora que dirige Miguel Kiguel agrega que para la Argentina "es una mala noticia: una tasa más alta en EE.UU. significa un dólar más fuerte y riesgo de salida de capitales de los países emergentes. Por ahora el impacto fue relativamente acotado, porque el riesgo país de los emergentes sigue en niveles históricamente bajos. Pero al subir la tasa libre de riesgo también sube la tasa a la que estos países pueden financiarse, justo cuando la Argentina necesita conseguir fondos para pagar los vencimientos del año que viene".
Desde agosto, nota EconViews, el riesgo país argentino se desacopló del de sus pares "¿Qué están viendo los inversores? Primero fue el deterioro en las encuestas, y después se sumó la creciente preocupación por la debilidad de la economía. Esta semana se conoció que el PBI cayó 0,6% en el segundo trimestre, y los datos del tercero no arrancaron de la mejor manera ¿Habrá alguna política de estímulo el año que viene o se dejará todo en manos de las Fuerzas del Cielo? Esa es la pregunta que empieza a sonar entre los inversores", nota en un pasaje.
Sobre el presupuesto 2027 dice que lo interesante "es que el Gobierno planea emitir unos USD 11.000 millones en bonos en dólares en el mercado local para cubrir vencimientos. Con los bonos rindiendo por encima de 10%, hoy parece difícil que eso suceda, y de hecho el Tesoro dejó de licitar el AO29 en el mercado local. Las ventanas de febrero y julio, en cambio, hubieran permitido salir a tasas de 9% o menos".
Para EconViews, "con un mundo con tasas más altas, creemos que la llave para refinanciar la deuda del año que viene está en mejorar la situación en casa. Es clave recuperar la actividad y darles a los inversores razones para que el riesgo país argentino se acople al resto de emergentes y abra la puerta de los mercados".
F2, que dirige Andrés Reschini, señaló que "el resultado fiscal primario arrojó un superávit de $1.990.322 millones. Los gastos cayeron un 0,5% interanual, real mientras los ingresos retrocedieron 1 por ciento. Hubo superávit en la línea financiera de $635.529 millones y el resultado primario acumulado en los primeros ocho meses en términos de PBI asciende al 1,1%, que es algo inferior a los registros de los dos años previos para la misma fecha. El Gobierno logra sostener el superávit, aunque la recaudación no repunte. Es cierto que hubo baja de impuestos, pero la actividad deja algunas dudas y la infraestructura demanda más inversión. La señal de la prohibición de fondeo de comitentes con cheques fue una señal de debilidad en ese sentido. Por otro lado, el mercado sigue poniendo la lupa sobre la calidad del resultado fiscal mientras el Ministerio de Economía (MECON) logra sostener los números en positivo".
Según la consultora, "el viernes próximo es la fecha de fixing de la letra D30S6 (dollar linked) sobre la cual pesa un stock de USD 4.397 millones de los cuales USD 800 millones fueron colocados al BCRA por canje. Mañana se llevará a cabo una operación de conversión por especies de la misma naturaleza con vencimientos a octubre y noviembre y junio de 2028, de modo que el monto sobre el cual recaerá el fixing será menor. En este contexto no parece que este evento vaya a generar inestabilidad. Otro factor que ayuda a mantener la calma cambiaria es Brasil ya que el real se ha fortalecido contra el dólar en lo que va del mes y el yuan chino sigue la misma tendencia. La Argentina ha logrado reducir las tasas reales en pesos sin que el tipo de cambio se dispare. Pero el crudo sigue sacudiendo la escena global y se mantiene por encima de los USD 100 generando presiones inflacionarias que tendrán efecto en el ámbito local. La tasa libre de riesgo a 10 años en torno a 5% con el Tesoro americano interviniendo el mercado de bonos, el de hipotecas indirectamente y el yen japonés no resultan suficientes para contener la presión del mercado mientras la guerra se prolonga tanto en Medio Oriente como en el Mar Negro por Rusia – Ucrania y nada hace pensar en que el Gobierno de Trump esté enfocado en atacar el alto nivel de endeudamiento".
En este escenario, destaca F2,"el BCRA ralentizó el ritmo de compra de divisas y los rendimientos de bonos en dólares en torno al 10% dificultan la colocación de deuda. Por lo tanto, aquí tenemos un factor de riesgo que, de momento, no ha logrado torcerle el brazo a la oferta de divisas".
La consultora 1816 se enfocó en la inflación. "Hace un año -señaló- el sector privado esperaba que la inflación de 2027 fuera de apenas 10,7% (REM), mientras que el Gobierno, más optimista aún, esperaba 5,9% (cifra del Presupuesto 2026). Ahora el mercado espera inflación de 20,5% y el MECON estima 18 por ciento. El Ejecutivo y el mercado reconocen que desinflar está llevando más tiempo de lo esperado, pero aun así hay consenso de que el año que viene la inflación será la más baja desde el 2009. Por su parte, tanto los privados como el Gobierno esperan que el PBI crezca en 2027, lo que implicaría el primer período de 3 años seguidos de crecimiento desde 2006-2008. En resumen, se va consolidando la idea de que el oficialismo llegará a la elección habiendo bajado mucho la inflación, aunque sin haberla eliminado (como sí logró Menem en su primer mandato), y con una economía más grande en tamaño, aunque con debilidad relativa de los sectores intensivos en mano de obra (en junio se cumplió el decimotercer mes consecutivo de caída en el empleo asalariado privado registrado) ¿Alcanza esta performance económica para ser reelecto? Es la pregunta del millón. El Brent sigue arriba de USD 100, muy por encima del precio implícito en la nafta local (aproximadamente USD 82). El nivel es una gran noticia para las cuentas externas, pero pone límites a la desinflación".
Para la consultora, "los pagos de deuda 2027 no tienen riesgo (USD 21.400 millones si sumamos Globales y Bonares con privados, todo lo que resta de Bopreal y lo neto con FMI), porque incluso siendo pesimistas con los títulos, el MECON ya demostró que puede conseguir recursos con financiamiento alternativo y/o privatizaciones, y en última instancia la deuda se pagará con reservas (las netas son USD 11.300 millones y las reservas usables que serían todas las brutas menos el tramo no activado del swap chino, son USD 36.000 millones). Pero poder financiarse (localmente o afuera) y comprar en el Mercado Libre de Cambios (MLC) es fundamental porque determinará el poder de fuego del Gobierno en 2027 si el mercado se pone nervioso (escenario base)".
Anoche, en la apertura del overnite, los inversores le quitaban dramatismo a la escalada del conflicto y las Bolsas de Nueva York operaban con leves subas de hasta 0,30% en sus tres principales indicadores. El petróleo Brent operaba con un alza de 0,60% a USD 103,74, mientras el oro se mantenía neutro. El gasoil subía 0,60% en Estados Unidos. Lo que impactó es que la mayoría de los analistas ahora creen que Reserva Federal subirá las tasas el mes que viene y no en diciembre.
COMPARTIR:
Notas Relacionadas
Con un gol de Messi, Inter Miami empata con San Diego FC por la MLS tras el título en la Campeones Cup
Las Garzas se miden a la franquicia de California. Transmite Apple TV
Xavi reveló detalles desconocidos del regreso frustrado de Messi al Barcelona en 2023: "Fue muy extraño"
El amigo y ex compañero del astro argentino reconoció que estaba todo listo para su vuelta a la ciudad condal pero que finalmente el presidente dio marcha atrás y caneló la operación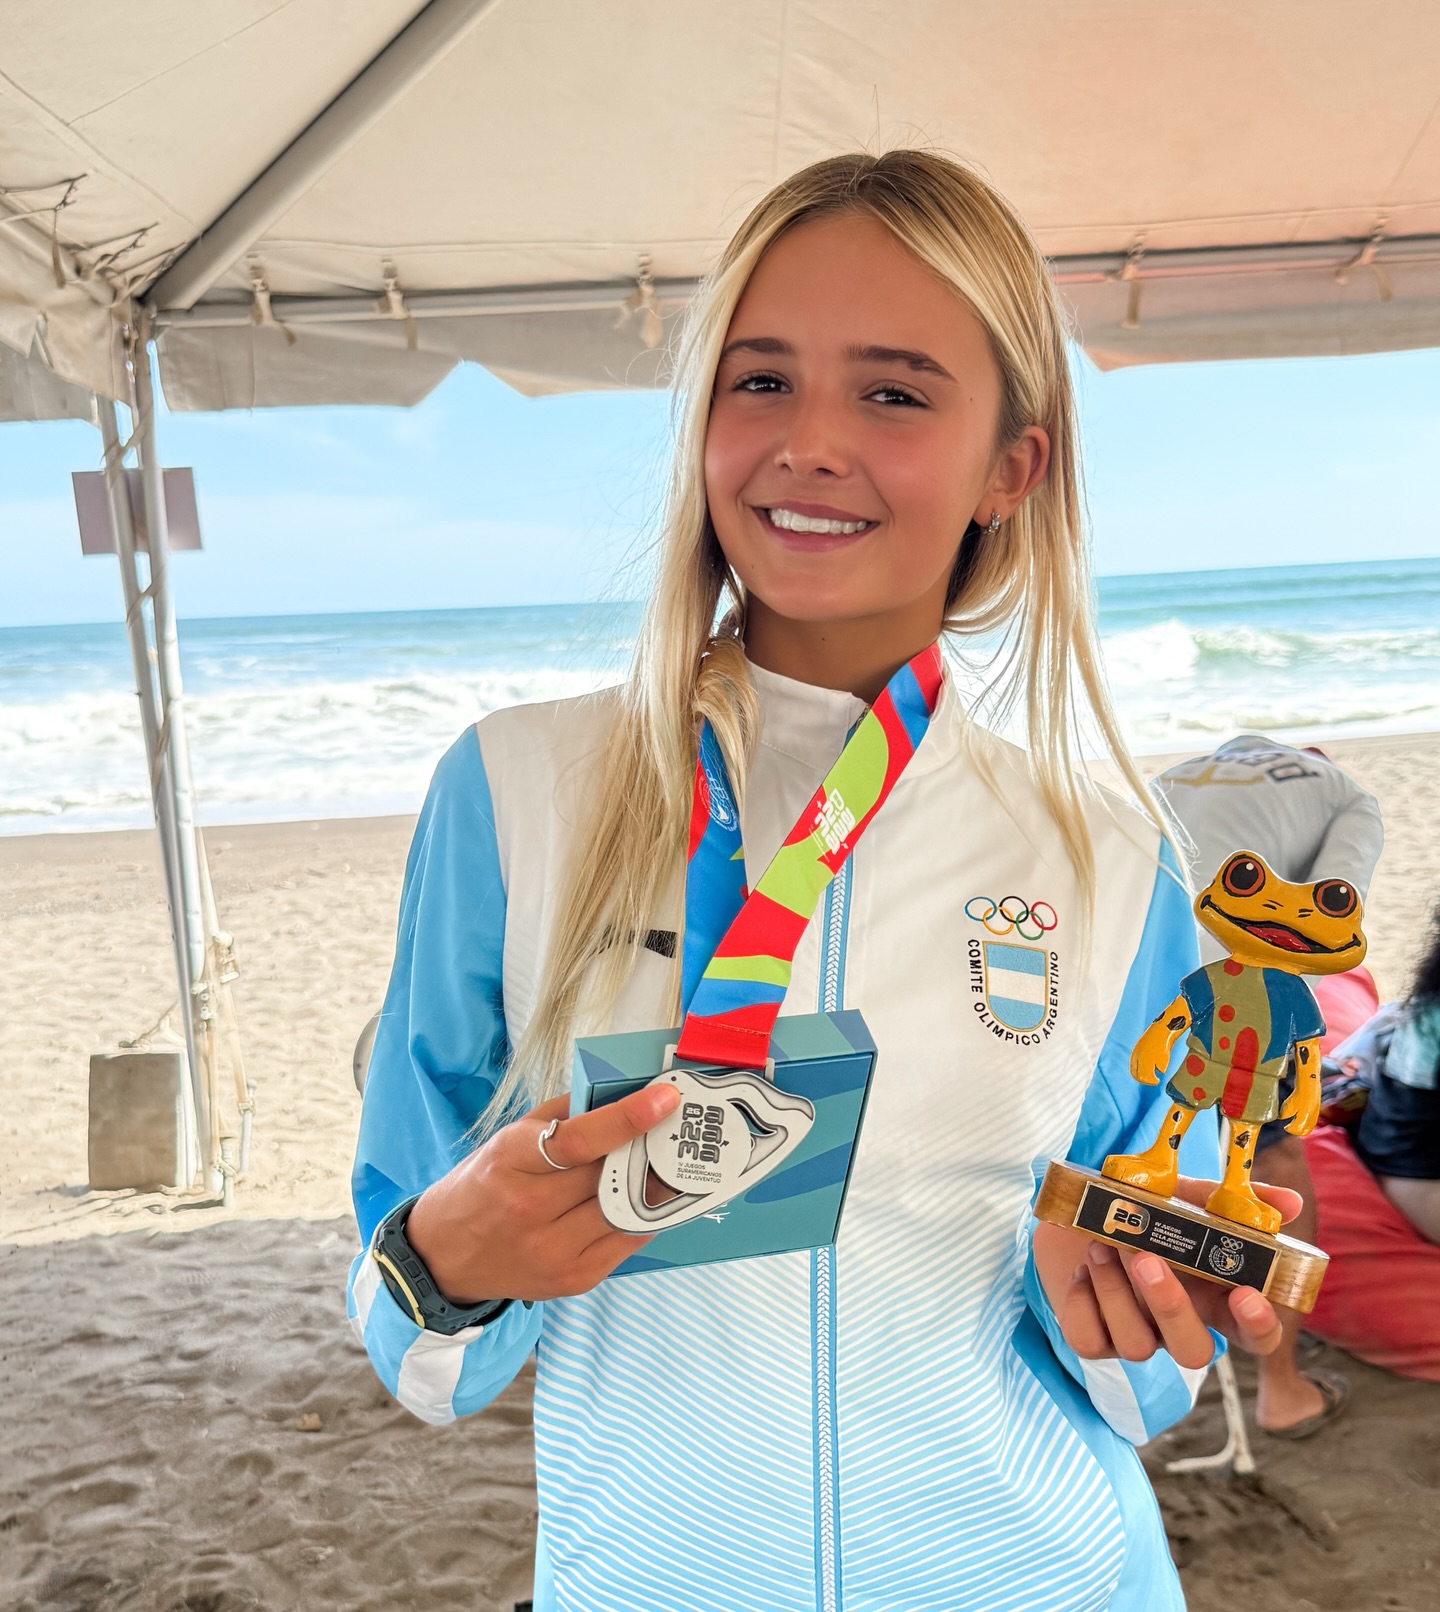
Es hija de un famoso arquero y una conductora y brilló arriba de la tabla de surf en su debut en los Juegos Suramericanos
Isabella Assmann, de apenas 14 años, superó a la venezolana Emily Hurtada en la especialidad de bodyboardComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Lunes
21 de Septiembre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.486,17
Igual |
$ 1.539,34
Igual |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.534,00
Igual |
$ 1.566,00
Igual |
ACTUALIZADO: 2026-09-21 09:11:00