1 de septiembre de 2026
El Banco Central estudia un sistema de "cupones de crédito" para reducir el costo financiero de los comercios
El proyecto busca que los comercios puedan adelantar el cobro de ventas con tarjeta en mejores condiciones y con más competencia entre quienes ofrecen financiamiento
El Banco Central de la República Argentina (BCRA) trabaja en un proyecto para crear un circuito de negociación abierta de "cupones de tarjetas de crédito", una iniciativa que busca modificar la forma en que los comercios acceden al dinero de sus ventas y reducir el costo financiero que pagan cuando necesitan cobrar antes de tiempo. La propuesta apunta a introducir más competencia en un segmento donde hoy las alternativas disponibles para los negocios son limitadas.
La idea parte de un funcionamiento habitual dentro del sistema de pagos con tarjeta. Cuando un comercio concreta una venta con tarjeta de crédito, no recibe el dinero en el acto, sino que queda a la espera de que la entidad pagadora acredite esos fondos dentro de un plazo determinado. De acuerdo con el esquema vigente, ese período suele ubicarse en torno a ocho a 18 días, aunque puede variar según el tipo de actividad o la condición del comercio.
En ese lapso, muchos locales necesitan liquidez para afrontar gastos corrientes, como reposición de mercadería, pago a proveedores, salarios, alquileres o servicios. Frente a esa necesidad, recurren a mecanismos de descuento financiero: ceden el derecho de cobro de ese cupón a cambio de recibir el dinero antes, aunque con una quita. En términos prácticos, resignan una parte del monto total para contar con efectivo de manera anticipada.
El proyecto en estudio pretende conservar esa lógica, pero introducir un cambio central en el modo en que se determina el costo de esa operación. La intención oficial es habilitar un mercado abierto para la negociación de esos cupones, de modo que distintos oferentes puedan disputar ese negocio y ofrecer mejores condiciones a los comercios. Bajo ese esquema, la expectativa es que las tasas de descuento bajen y que los locales retengan una porción mayor del dinero correspondiente a sus ventas.
A modo ilustrativo, una compra pactada en tres cuotas daría lugar a tres cupones de crédito, cada uno con su propio vencimiento mensual. El comercio podría transferir esos derechos de cobro por separado antes de la fecha prevista para la acreditación y recibir liquidez anticipada. De ese modo, obtiene recursos para afrontar pagos o cubrir necesidades de caja sin esperar el cobro de cada cuota a través de la tarjeta o la entidad financiera.
Según datos oficiales del BCRA, en julio se registraron 176.222.475 operaciones en pesos con tarjetas de crédito de las cuales 155.309.087 se efectuaron en un pago y 20.913.388 en cuotas. El monto total superó los 10,6 billones de pesos. Una parte de esos recursos podría canalizarse hacia la iniciativa que analiza el organismo monetario, con el objetivo de reducir el costo del financiamiento para las pequeñas y medianas empresas.
El punto de partida de la propuesta es que hoy existen pocas opciones para los comercios que buscan adelantar el cobro de sus operaciones con tarjeta. Esa escasez de alternativas reduce la competencia y deja menos margen para obtener condiciones favorables. Con un circuito abierto, el BCRA apostaría a que el comercio pueda elegir entre más participantes y que ese proceso genere una presión a la baja sobre el costo financiero.
Uno de los argumentos que sostiene la iniciativa es el nivel de seguridad de este tipo de instrumentos. En la visión oficial, el riesgo de cobro es muy bajo, debido a que el pago final lo realiza el banco. Bajo esa premisa, se considera que el cupón de tarjeta tiene una solidez suficiente como para ser negociado en condiciones más ventajosas para el comercio, ya que se trata de un derecho de cobro con pago asegurado por una entidad financiera.
El mecanismo es similar al descuento de un cheque, aunque con una diferencia relevante en la percepción del riesgo. En ambos casos, quien tiene un instrumento de cobro futuro puede transferirlo para obtener liquidez inmediata. La diferencia radica en que, en el caso de los cupones de crédito, el deudor final es una entidad bancaria, lo que refuerza la previsibilidad del pago. Esa característica es la que desde el Gobierno se presenta como base para justificar menores tasas.
Si la iniciativa prospera, el cambio podría impactar de manera directa en miles de comercios que operan con tarjeta de crédito de forma cotidiana. Para muchos negocios, sobre todo pequeños y medianos, la administración del flujo de caja es una cuestión decisiva. Una reducción en el costo del descuento de cupones puede representar una mejora concreta en márgenes ajustados, en especial en contextos donde la necesidad de capital de trabajo obliga a anticipar cobros de manera frecuente.
El alcance final de la medida dependerá de cómo quede diseñado el sistema y de qué actores queden habilitados para participar en ese mercado abierto. También será relevante conocer bajo qué regulación operará, qué condiciones deberán cumplir los intermediarios y de qué forma se garantizará transparencia en la formación de tasas. Esos detalles serán determinantes para establecer si la mayor competencia proyectada se traduce de manera efectiva en menores costos para los comercios.
COMPARTIR:
Notas Relacionadas
DEPORTES
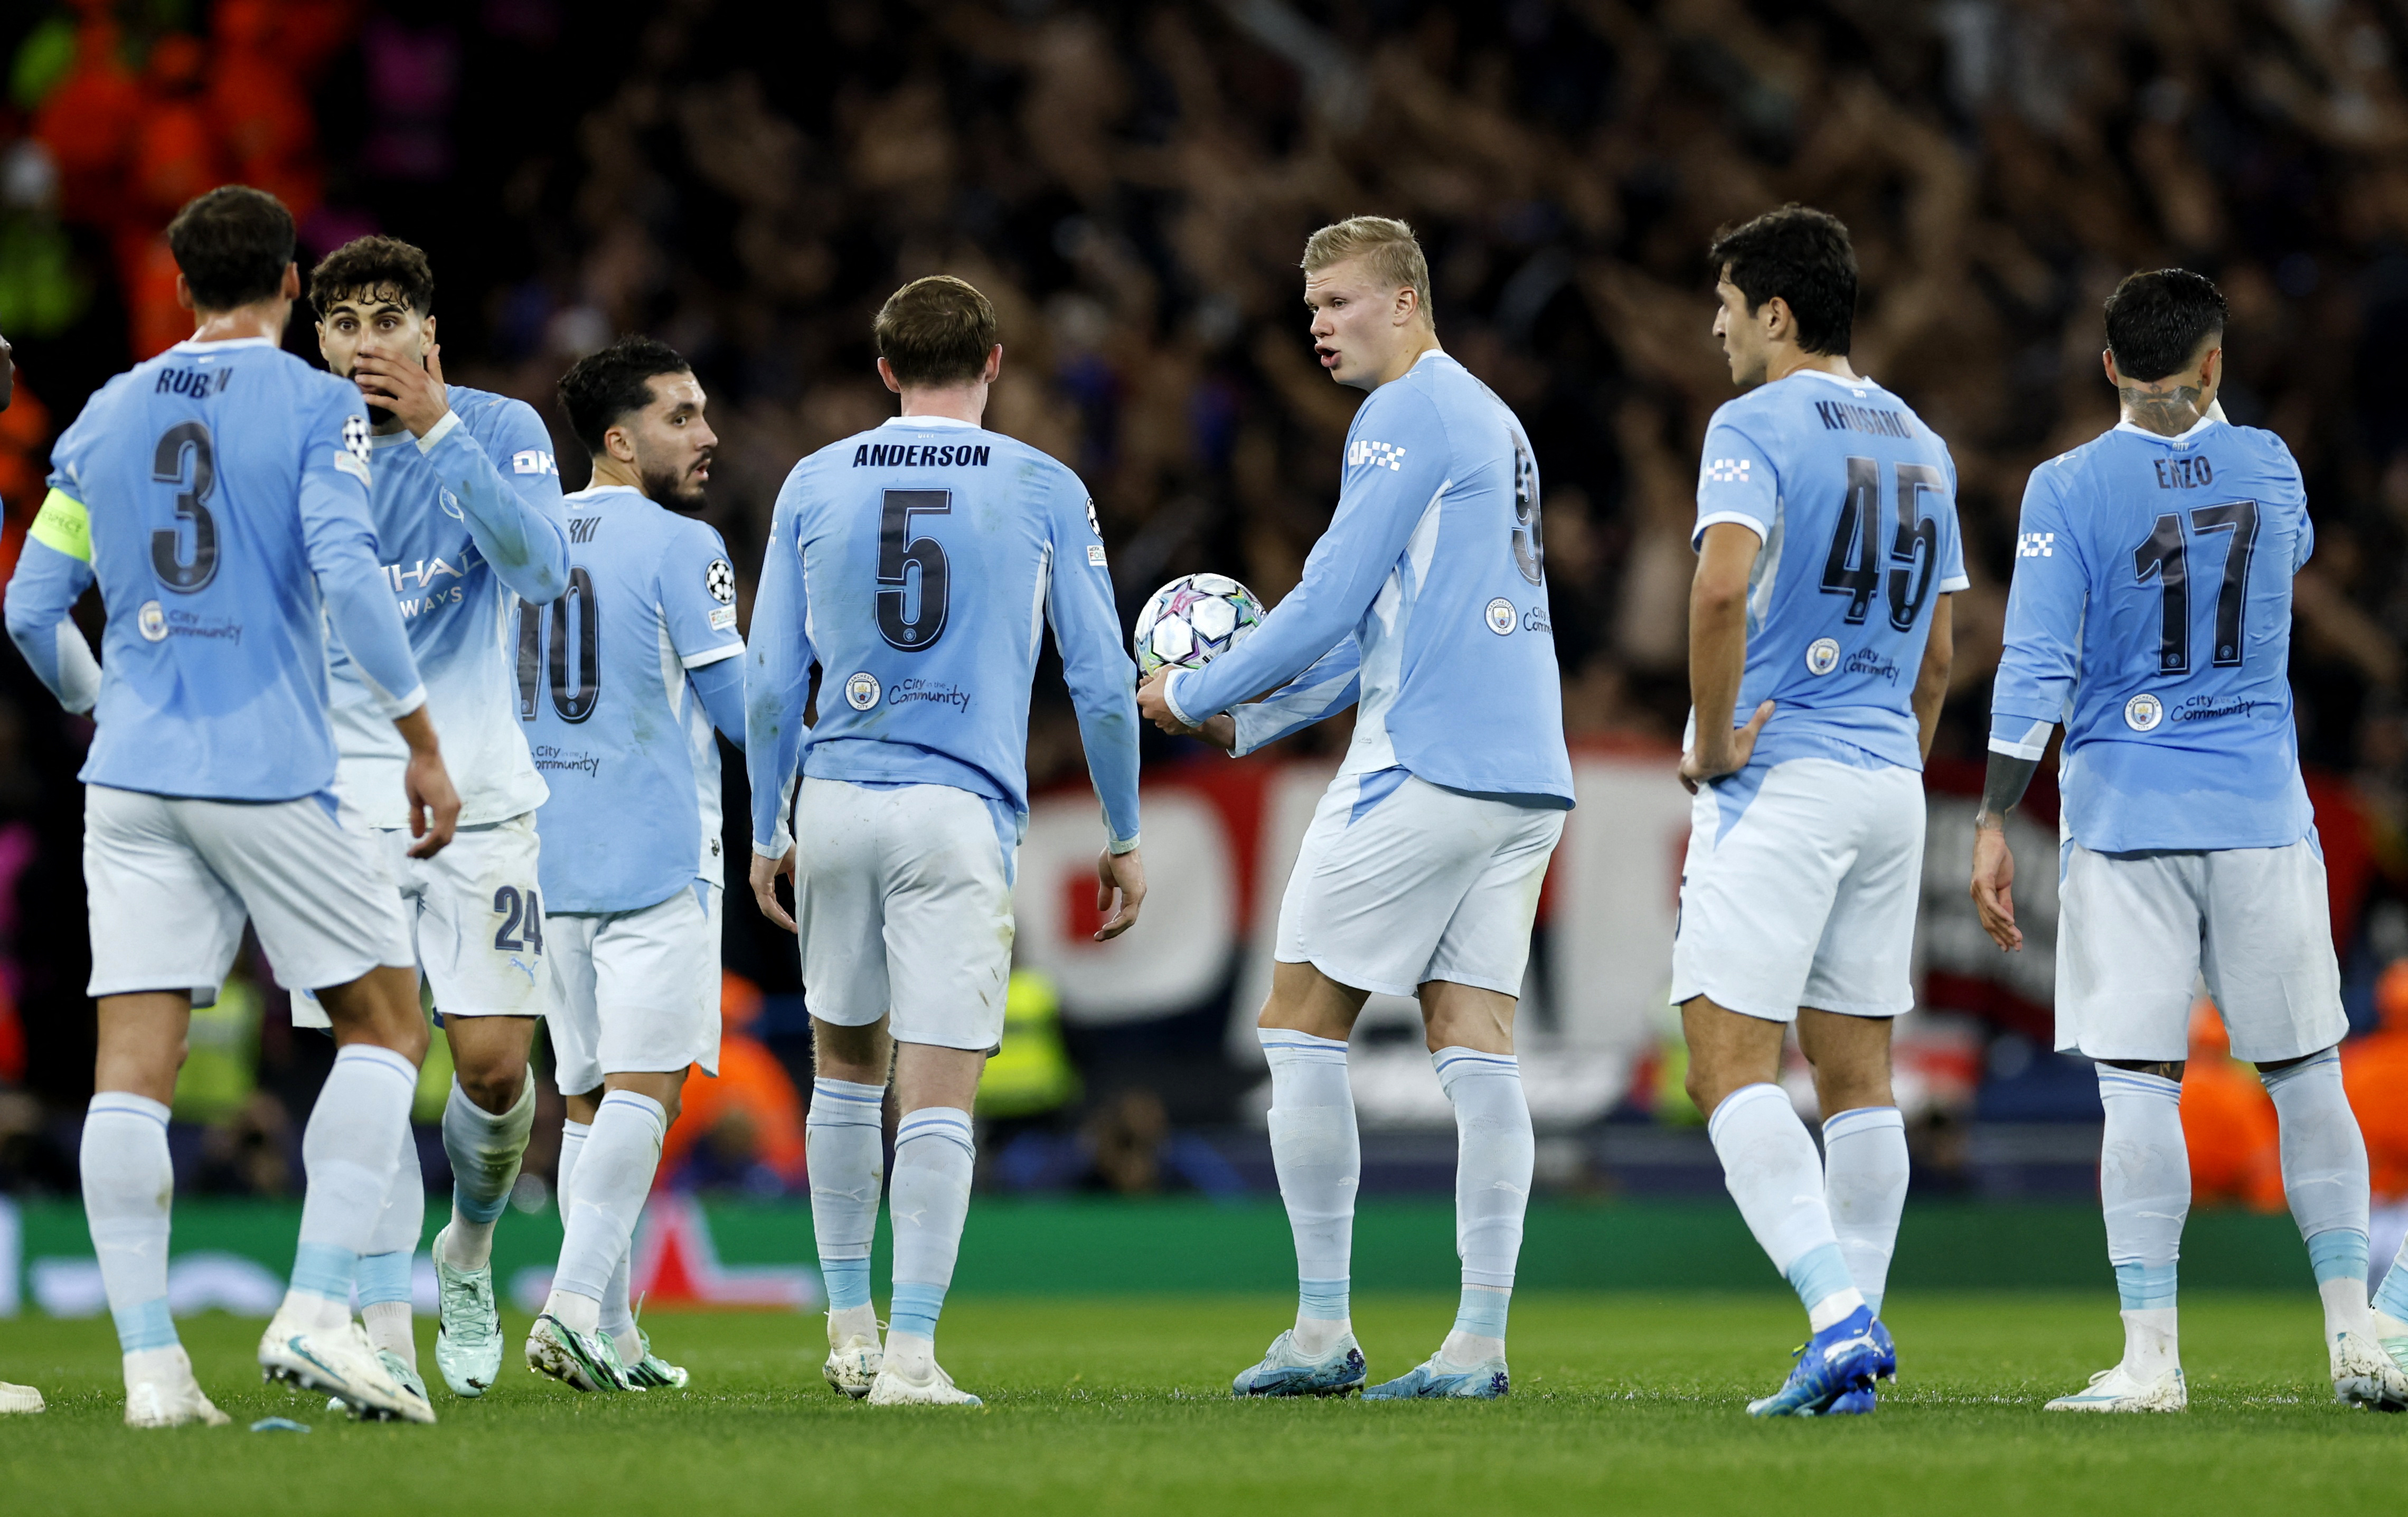
Impacto en la Premier League: Manchester City podría sufrir una "enorme" quita de puntos que provocaría su descenso
Una comisión independiente confirmó que Los Ciudadanos incumplieron normas financieras durante nueve temporadas. Todavía resta el fallo final, que podría ser en eneroDEPORTES
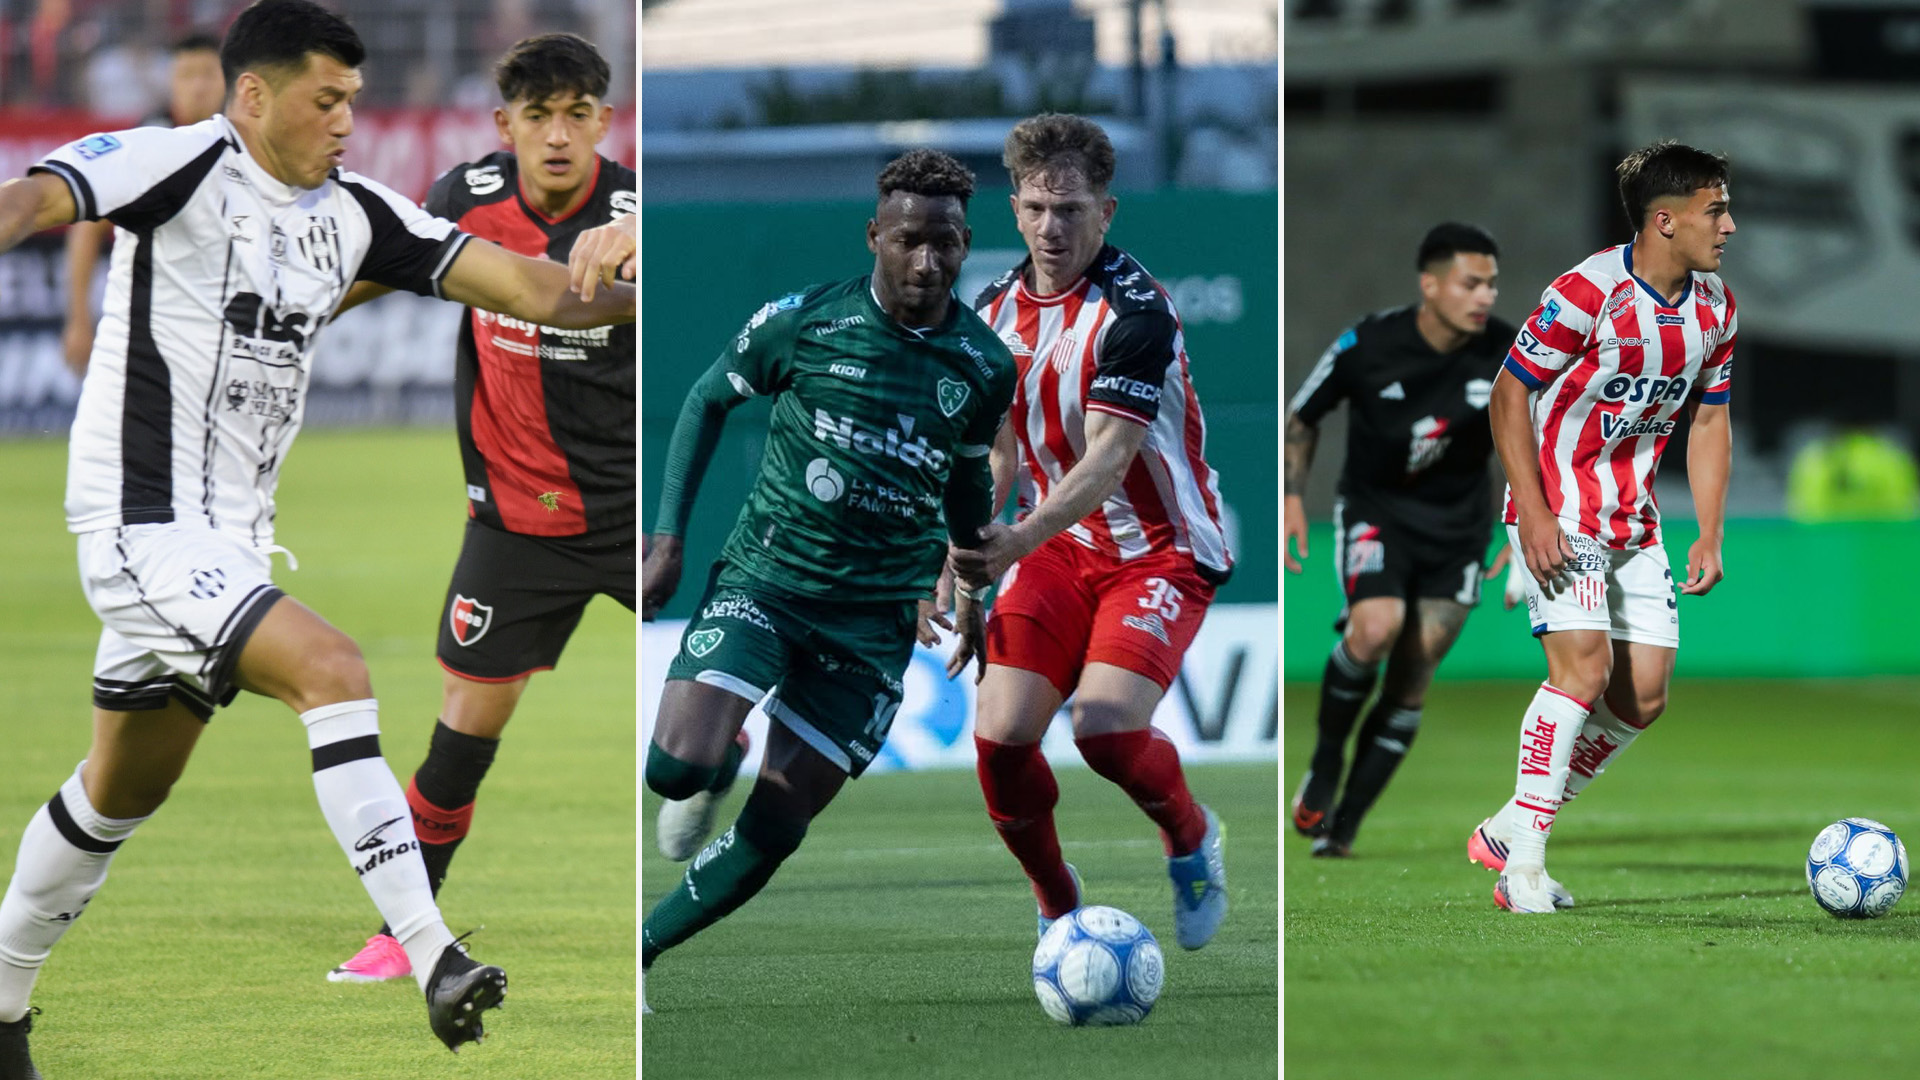
Deportivo Riestra igualó 1-1 con Unión en el partido que cerró la fecha 13 del Torneo Clausura
El Malevo recibió al Tatengue. En primer turno, Newell's venció 2-1 a Central Córdoba y Sarmiento de Junín empató 1-1 con Barracas CentralDEPORTES
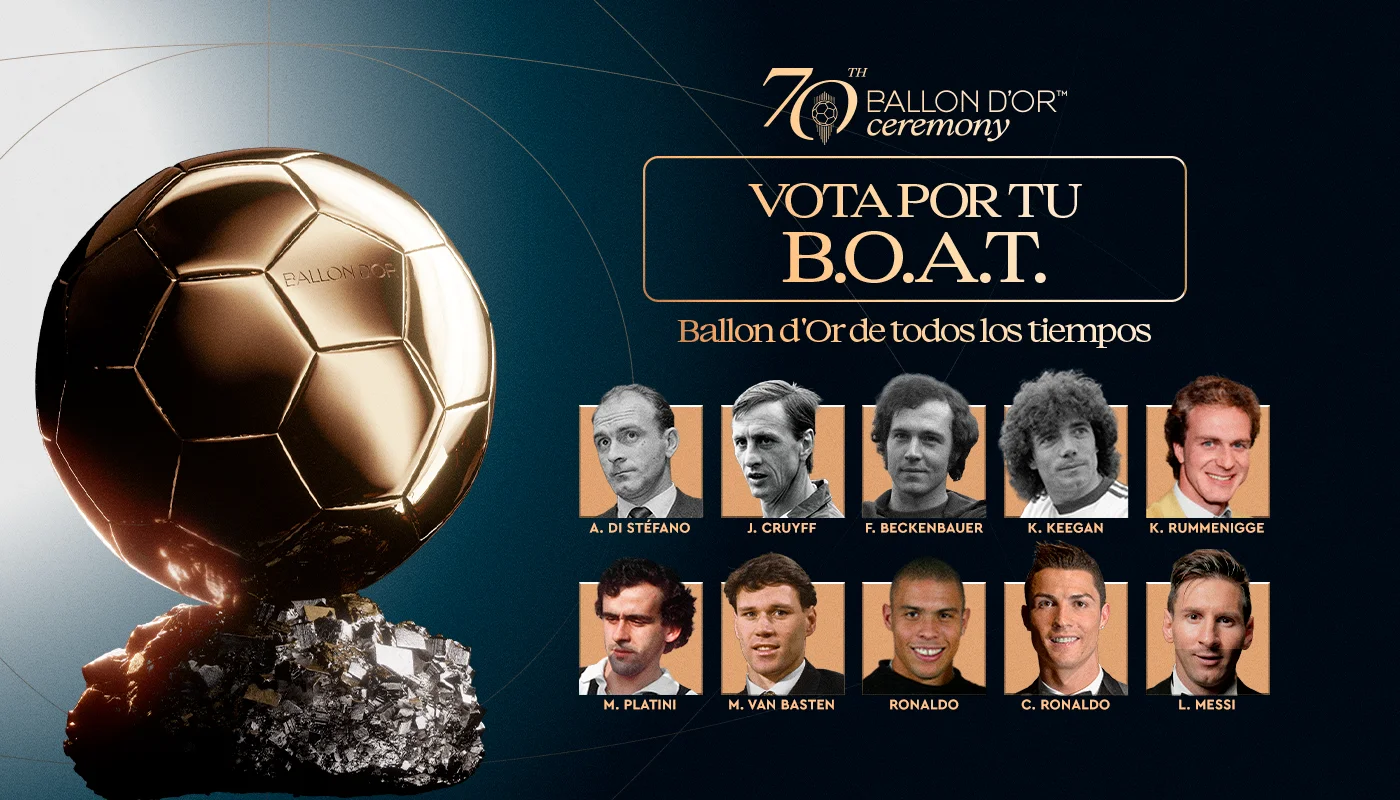
El Balón de Oro lanzó una votación para elegir al más grande de la historia: la inesperada distancia en la puja entre Messi y Cristiano
La plataforma permite que los aficionados comparen campañas de diez ganadores múltiples del premio y elijan mediante un voto pagoComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Miercoles
21 de Octubre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.506,33
+$ 1,99 |
$ 1.549,94
+$ 1,60 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
-$ 5,00 |
$ 1.581,00
-$ 5,00 |
ACTUALIZADO: 2026-10-21 18:01:00